O governo federal enviou ao Congresso Nacional, nesta quarta-feira (4), a Medida Provisória nº 1.399/2026, que estabelece as regras de cobrança do Imposto Seletivo, conhecido como “Imposto do Pecado”. O tributo, aprovado na reforma tributária sobre o consumo, tem previsão de começar a ser cobrado em fevereiro de 2027.
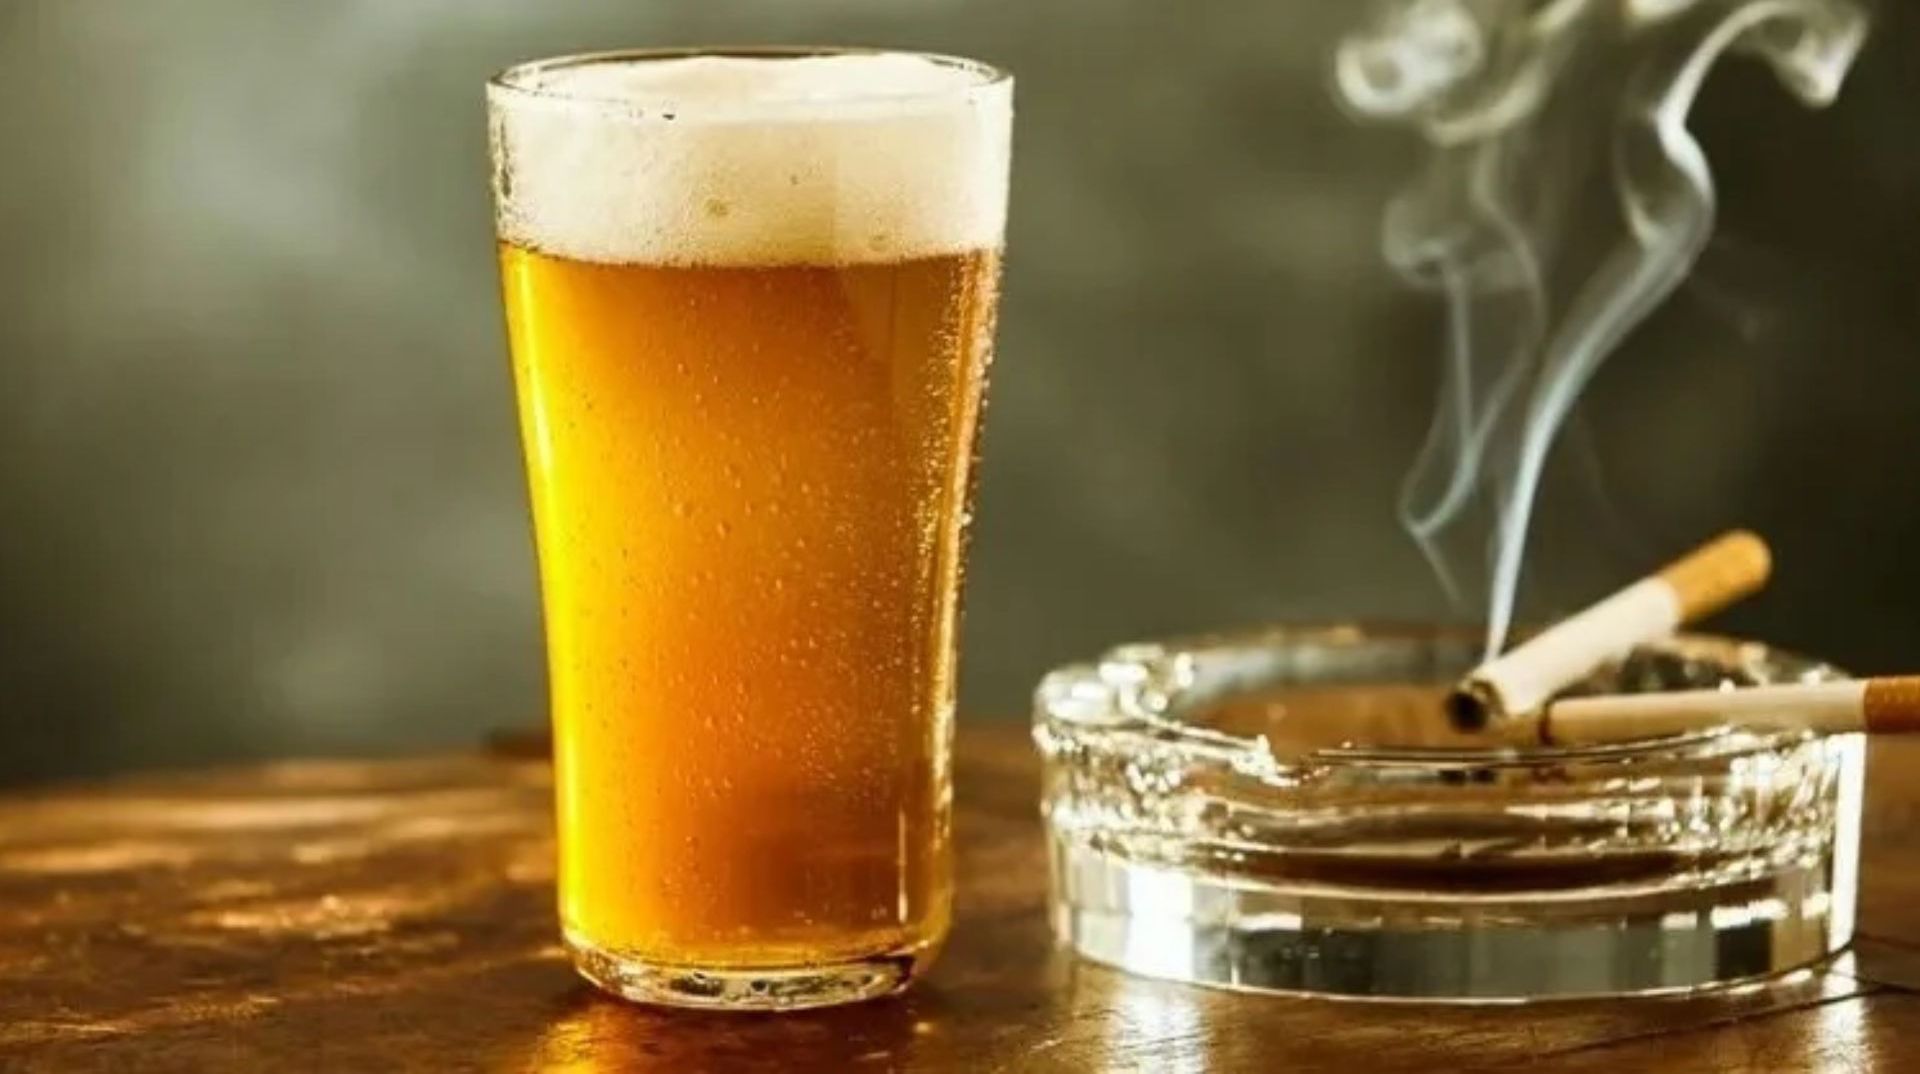
A medida tem como objetivo desestimular o consumo de produtos e atividades prejudiciais à saúde ou ao meio ambiente, por meio do aumento da tributação. Entre os itens que poderão ser taxados estão bebidas alcoólicas, refrigerantes, cigarros, determinados veículos, extração de bens minerais, loterias, apostas e alguns tipos de jogos.
O texto foi publicado em edição extra do Diário Oficial da União (DOU) e prevê uma implementação gradual do imposto. Em 2027, a intenção é manter a carga tributária atual sobre os produtos e serviços atingidos, com aumento da taxação a partir de 2028.
Como será feita a cobrança
Até fevereiro de 2027, período necessário para cumprir a chamada noventena, que estabelece um intervalo mínimo de 90 dias antes do início da cobrança, o Imposto sobre Produtos Industrializados (IPI) continuará incidindo sobre os produtos.
A equipe econômica pretende utilizar fórmulas de equivalência técnica para evitar mudanças na carga tributária durante a transição entre o encerramento gradual do IPI e a consolidação do novo sistema.
As alíquotas do Imposto Seletivo variarão conforme o produto ou a atividade. No caso das bebidas alcoólicas, quanto maior o teor de álcool, maior poderá ser a tributação. Para os veículos, serão considerados critérios relacionados ao nível de poluição.
Arrecadação e possíveis impactos nos preços
De acordo com a proposta de Orçamento enviada ao Congresso, o governo federal estima arrecadar R$ 41,9 bilhões com o Imposto Seletivo em 2027.
Os percentuais definitivos de tributação ainda não foram estabelecidos. No entanto, estudos iniciais e projeções de cadeias produtivas apontam que, quando as alíquotas integrais entrarem em vigor, os impactos poderão representar acréscimos estimados entre 10% e 30% em determinados setores.
Governo cita custos com saúde para justificar o imposto
Entre os argumentos utilizados para embasar a medida estão os impactos econômicos e de saúde associados ao consumo dos produtos atingidos.
Um estudo da Fundação Oswaldo Cruz (Fiocruz), citado pelo Ministério da Saúde, estima que o consumo de álcool gerou R$ 18,8 bilhões em custos em 2019. Desse total, R$ 1,1 bilhão correspondeu a gastos federais com saúde, enquanto R$ 17,7 bilhões foram relacionados à perda de produtividade, incluindo mortes prematuras e afastamentos do trabalho.
Em relação ao tabagismo, o Ministério da Saúde estima que as doenças associadas ao consumo de produtos derivados do tabaco geram R$ 153,5 bilhões em custos anuais, considerando despesas diretas e indiretas.
Já o tratamento de doenças relacionadas ao consumo de bebidas açucaradas, como refrigerantes, isotônicos e refrescos, representa quase R$ 3 bilhões por ano em despesas para o Sistema Único de Saúde (SUS), segundo estudo utilizado pelo governo para fundamentar a proposta.
Fonte: CNB